


固定资产购置税前扣除实务指南:资产认定、折旧与一次性扣除
年末采购季,企业购置设备、器具的账务与税务处理成为高频问题。核心在于两个判断:这笔支出是否构成固定资产,以及采取何种税前扣除方式。
一、资产认定:三条标准同时满足
会计上确认为固定资产,通常需同时满足:
1. 为生产商品、提供劳务、出租或经营管理而持有;
2. 使用寿命超过一个会计年度;
3. 单位价值达到企业规定的固定资产标准。
未达标准的低值工具、办公用品,可直接计入当期费用。企业应在会计政策中明确金额标准,并对同类资产保持一致处理。
二、扣除方式一:分期折旧
固定资产按税法规定的最低折旧年限计提折旧,按月计入成本费用并在税前扣除。不同类别资产的最低年限存在差异,按现行税法规定执行。折旧方法一经确定,应保持一致,变更需符合规定。
三、扣除方式二:一次性税前扣除
按现行规定,企业新购进的设备、器具,单位价值不超过 500 万元的,允许一次性计入当期成本费用,在计算应纳税所得额时扣除。适用资产范围、条件与政策延续情况,应以最新政策文件及主管税务机关口径为准。
需要注意的是,会计上仍按固定资产核算与计提折旧,税务上选择一次性扣除会形成账税差异,应在申报时做相应调整,并在台账中标注扣除方式,防止后续重复扣除。
四、选择逻辑:时间性差异
表格
维度 | 分期折旧 | 一次性扣除 |
扣除节奏 | 逐年均匀 | 当期集中 |
适用情形 | 利润平稳,税负均衡 | 当期盈利较高,需减轻当期税负 |
后续影响 | 持续可扣 | 不得重复扣除 |
关注点 | 年限与方法一致性 | 限额与适用范围准确性 |
五、常见风险点
· 发票抬头非公司全称,无法作为公司支出凭证;
· 资产实际用于股东个人或家庭消费,不符合生产经营用途;
· 将整台设备拆分多张发票,属于不当处理;
· 仅有发票,缺少合同、付款记录与验收单,凭证链不完整;
· 资产处置仅做账务注销,未申报处置损益。
六、管理建议
建立固定资产台账,逐项登记:资产名称与规格、购入日期、原值、发票与合同编号、使用部门、折旧方法与年限、税务扣除方式、处置记录。会计政策中的金额标准、折旧年限与方法应形成书面制度。
七、需要专业协助时
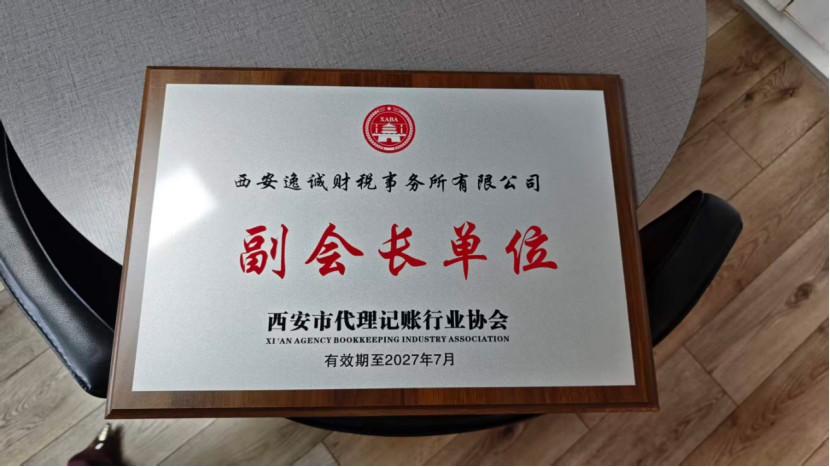
西安逸诚财税事务所有限公司成立于 2013 年,持西安市财政局核发的《代理记账许可证》(DLJZ61011320170021),为西安市代理记账行业协会副会长单位、陕西省中小企业服务平台特约服务机构。可提供固定资产台账建立、折旧与一次性扣除方案测算、资产处置账务与申报服务。地址:西安市雁塔区朱雀大街南段朱雀大厦 1 幢 1 单元 15 层 1509-A03 室,电话:029-88748953。
【文末问答】
Q:所有设备都能一次性扣除吗? 需符合现行政策规定的资产范围与单位价值限额,具体以最新政策文件及主管税务机关口径为准。
Q:一次性扣除后账上还要提折旧吗? 会计上仍按固定资产核算计提折旧,税务选择一次性扣除形成账税差异,需在申报时调整。
Q:设备用于老板个人使用,能税前扣除吗? 不能。税前扣除要求资产用于生产经营,个人或家庭消费不属于可扣除范围。


